币价涨跌本质上由交易订单推动,价格并不是项目方、交易所或某个大户直接按下按钮设定的数字,而是买卖双方在市场中不断撮合后形成的结果。买方愿意用更高价格抢筹,卖方挂出的低价筹码被迅速吃掉,最新成交价就会被抬高;卖压集中出现时,买单一层层被击穿,价格随之下移。供需关系决定方向,订单簿深度和流动性决定波动幅度。
在中心化交易所,订单簿可以理解为一张实时买卖清单。上方是不同价位的卖单,下方是买单,最高买价和最低卖价之间存在买卖价差。限价单只会在指定价格成交,市价单则会直接吃掉当时最优价位的挂单。比如某币卖方在1美元挂出一万枚,买方突然用市价单买入两万枚,1美元的卖单被消耗后,系统会继续撮合1.01美元、1.02美元的卖单,价格便快速上冲。下跌过程完全相反。也正因成交量大不代表单纯买的人多,每一笔成交都有买方和卖方,真正影响价格的是主动买卖的力度,以及市场能承受多大资金冲击。
流动性差的山寨币更容易出现剧烈波动。订单簿挂单稀疏时,一笔并不算巨大的资金就可能跨越多个价位,形成明显滑点;看起来很厚的买墙或卖墙,也可能在行情变化前被撤掉,不能简单等同于真实支撑。不同交易所各自拥有独立订单簿,同一资产的报价会短暂出现差异,套利机器人和专业交易者会利用价差搬运资金,推动价格重新靠拢。市场情绪、突发政策、项目进展、代币解锁和大额转账,往往先改变预期,再通过订单集中进场,放大涨跌。
合约交易又给币价增加了一层杠杆效应。做多者押注价格上涨,做空者押注价格下跌,资金费率则用于让永续合约价格尽量贴近现货。当资金费率为正,通常意味着多头向空头支付费用;多头过度拥挤时,一旦价格回落,部分仓位会触及维持保证金要求,交易所强制平仓会把多单变成主动卖单,进一步制造下跌。反过来,空头集中且价格突然上行,也可能触发连环爆仓,清算买盘会推动行情短时间加速。杠杆越高,距离爆仓价越近,市场波动也越容易被放大。
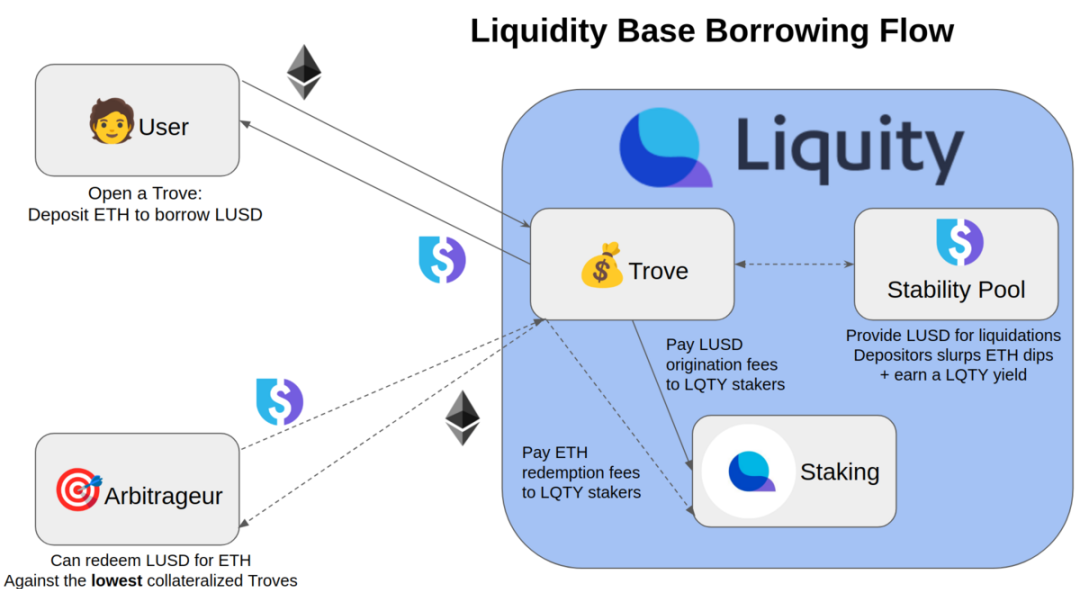
去中心化交易所的定价逻辑略有不同,很多交易对依靠流动性池和自动做市模型运行,不是传统订单簿逐笔撮合。以恒定乘积模型为例,池中两种资产的储备比例会随着交易改变,买入某种代币后,池内该代币减少、对应资产增加,兑换价格便会自动上升;交易规模越大、池子越浅,价格冲击越明显。理解这些机制后会发现,所谓庄家把价格拉上去往往只是大额资金、低流动性、市场情绪和杠杆清算共同作用的结果,涨跌并非凭空发生,风险也不会因为短线热度而消失。