购买比特币最划算的路径,不是盯着某个平台的最低报价,而是选择所在地区允许使用、流动性较好且费用透明的交易平台,用成本较低的银行转账入金,再通过现货订单簿分批买入btc。真正影响最终成本的,是买入价、点差、交易手续费、入金费、提现费和滑点的合计,而不是页面上醒目的零手续费。资金量不大、计划持有较长时间的人,定期定额往往比追涨杀跌更容易执行;有一笔闲置资金的人,也不必因为害怕波动而把全部资金一次性投入。

快捷买币操作简单,却未必便宜。部分平台会把服务费或点差直接包含在报价中,用户看到的是一口价,实际成交价格可能高于订单簿中的市场价;面向进阶用户的现货交易通常能直接查看买卖盘,再根据费率选择市价单或限价单。市价单成交快,但行情剧烈波动时可能出现滑点;限价单可以控制最高买入价,却存在挂单不成交的可能。平台常见的Maker、Taker费率还会按近30日交易量分档,频繁小额操作时,手续费累积不可忽略。
实际操作时,先核对平台运营主体、服务地区、费用表和提现规则,再完成身份认证,启用身份验证器或通行密钥,不使用陌生人代付,也不要通过社交软件私下转账。准备入金前,可以同时比较银行转账、银行卡快捷购买和点对点交易的最终报价,按照实际支付金额÷最终到账BTC数量计算真实买入成本。点对点交易并非天然更便宜,报价中可能已经包含溢价,遇到要求脱离平台沟通、提前放币、共享验证码的交易,应立即停止。第一次买入宜从小额现货开始,确认到账、订单记录和提现流程正常后,再决定是否增加额度。
对于没有短线交易经验的人,定投比特币是更容易落地的方案,例如每周或每月固定金额买入,避免把判断全部押在某一天的高低点上。它能降低一次性买在高位的心理压力,却不等于稳赚,也不能保证平均成本一定更低;在价格持续上行时,分批投入可能不如一次性买入。每次购买金额还要覆盖最低交易费,金额过小会让固定费用占比偏高,频繁买入也可能造成手续费侵蚀。更稳妥的做法,是先确定可承受的总预算和持有周期,再设定固定频率,避免使用借款、信用卡循环额度或杠杆资金。
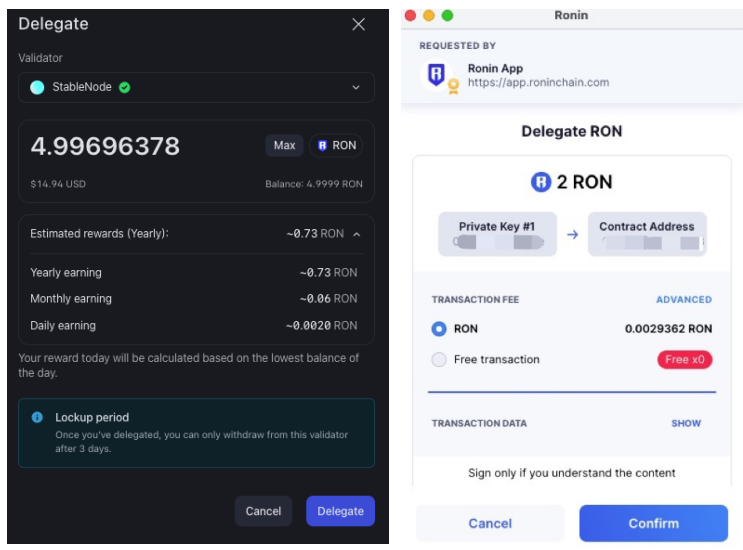
买入保管方式同样会改变交易的真实成本和风险。短期交易可以暂放平台,但长期持有或金额较大时,应评估自托管钱包、硬件钱包与第三方托管的差异;自托管意味着私钥和助记词完全由自己负责,一旦丢失或泄露,资产可能无法恢复,转账也具有不可逆性。美国用户还应保存每笔买入的日期、数量、美元计价和手续费,卖出、兑换或用数字资产支付时,可能涉及纳税申报。