综合当前加密市场链上数据统计,市面上流通、有一定流动性的稳定币品类超过200种,但真正具备规模化市值、广泛交易深度、持续正常运营的主流稳定币仅有十余种,其余绝大多数稳定币属于长尾币种,普遍流动性稀薄、应用场景单一,部分项目长期处于边缘化状态。区分稳定币不能只看代币名称,业内通用标准是依靠价格锚定机制划分四大类别:法币抵押型稳定币、加密资产超额抵押型稳定币、混合抵押稳定币、纯算法稳定币,市面上所有稳定币都可以归入这四大框架,也是普通投资者辨别稳定币风险最实用的分类方式。
法币抵押型稳定币是当前市场绝对主流,占据稳定币总市值九成以上,也是普通币圈用户接触最多的品类。这类稳定币由中心化机构发行,发行主体持有美元、短期美债、现金等价物等储备资产,目标实现代币与法币1:1锚定,代表币种包含USDT、USDC、PYUSD、USDP、RLUSD等。这类币种优势是价格锚定能力较强,跨交易所流动性充足,适合现货、合约交易;短板在于存在中心化风险,发行机构拥有资产冻结权限,储备真实性只能依靠发行方定期披露的储备证明,监管政策变化会直接影响币种生存。曾经热度较高的BUSD因发行方合规调整逐步退出市场,也直观体现出中心化稳定币无法回避的监管不确定性。
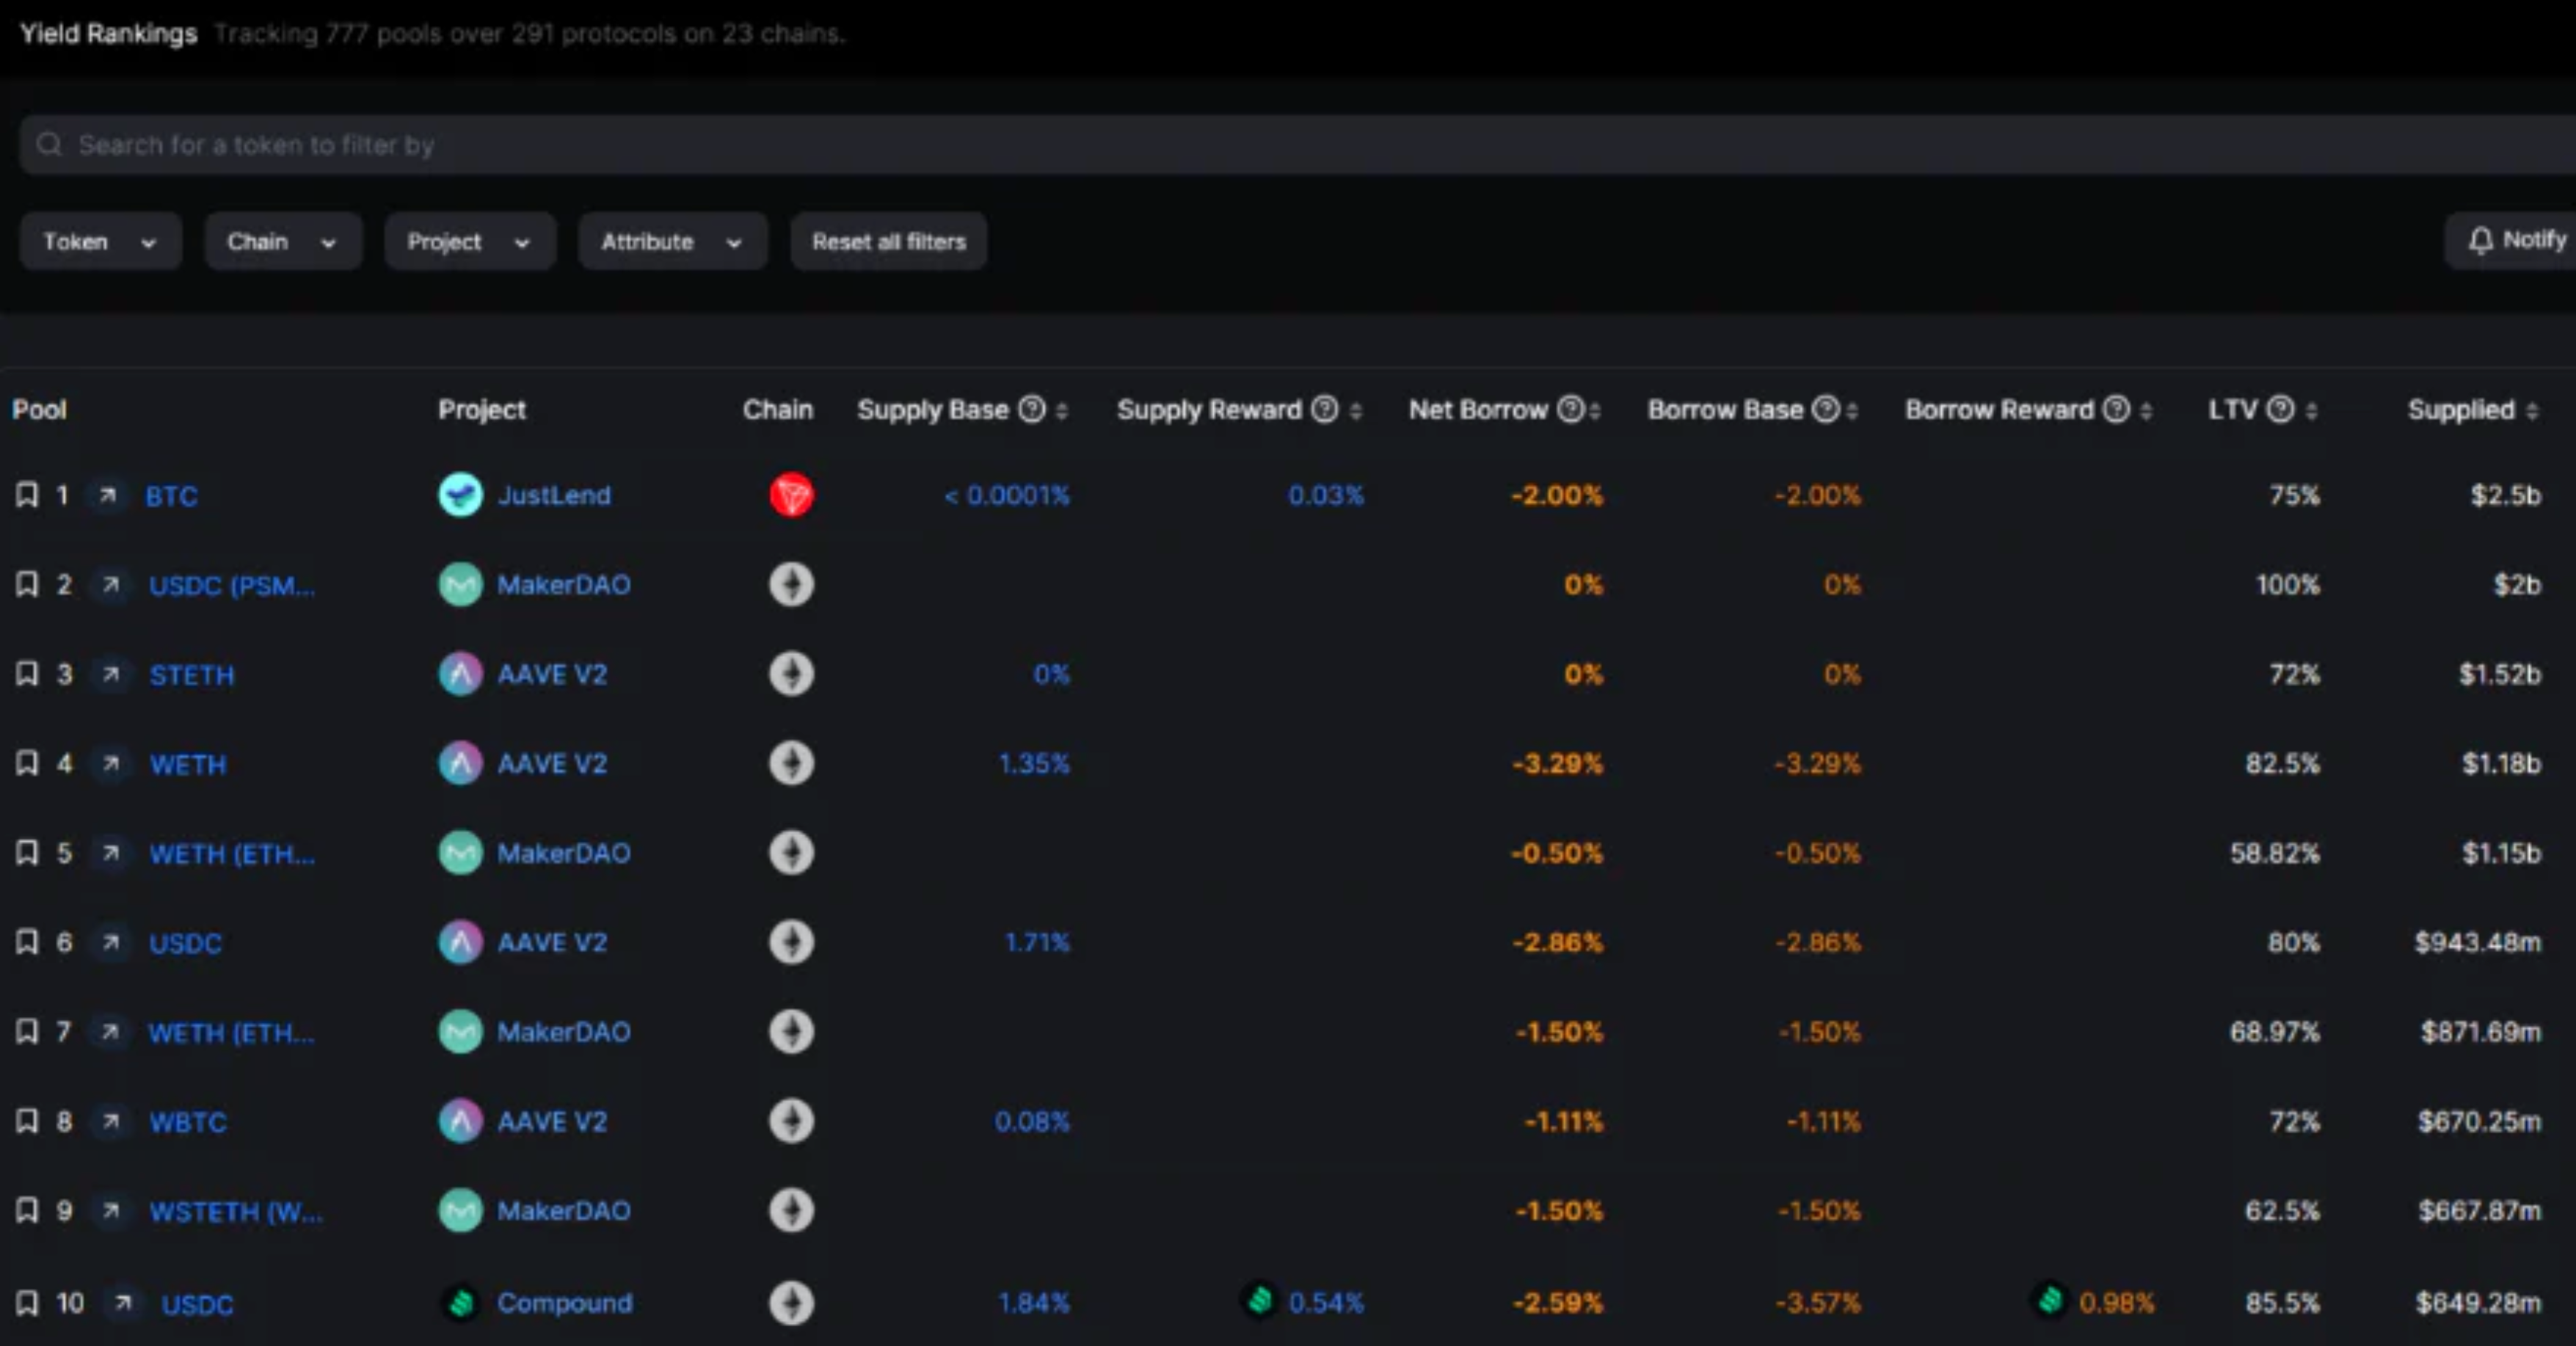
加密资产超额抵押稳定币与混合抵押稳定币主要服务DeFi赛道,更加追求去中心化属性。加密资产抵押稳定币依靠智能合约运行,用户质押ETH、WBTC等加密资产,按照高于100%的抵押率铸造稳定币,典型标的为DAI、LUSD,依靠链上自动清算机制抵御资产下跌带来的脱锚风险。混合抵押稳定币机制更为灵活,同时结合链下储备资产与链上加密抵押物,搭配少量算法调节供需,早期FRAX就是混合模式代表,后续项目逐步调整抵押结构。相较于中心化稳定币,这类币种抗审查能力更强,但资本利用效率偏低,当加密市场出现极端暴跌行情时,依然存在大规模清算、短暂脱锚的风险,更多活跃在去中心化交易所与借贷协议当中。
纯算法稳定币是市场争议最大的分支,这类稳定币没有足额实物或者加密资产作为抵押物,依靠智能合约自动增发、销毁代币调节供需,试图维持1美元价格锚定。2022年UST崩盘事件充分暴露纯算法模型的致命缺陷,市场信心崩塌后极易进入死亡螺旋。经历多轮市场出清之后,现存纯算法稳定币市场占比极低,多数币种波动极大,很难长期守住价格锚点,仅少量币种在小众DeFi社区流通。对于普通交易者而言,纯算法稳定币风险显著高于其他类型,参与相关资产交易需要格外谨慎,不能简单套用主流稳定币的估值逻辑。
不少新手容易陷入误区,单纯根据代币数量判断稳定币赛道格局,实际上稳定币市场头部效应极其突出。很多新项目发行的稳定币仅仅完成代币部署,没有搭建真实应用场景,链上转账量、借贷使用量长期低迷,一旦市场行情转冷就容易归零。投资者选择稳定币,不应单纯追求币种数量多寡,优先关注储备透明度、跨链流动性、长期锚定稳定性三大核心指标,以此规避长尾稳定币暗藏的项目运营、挤兑脱锚风险。